Contact Whatsapp085210254902
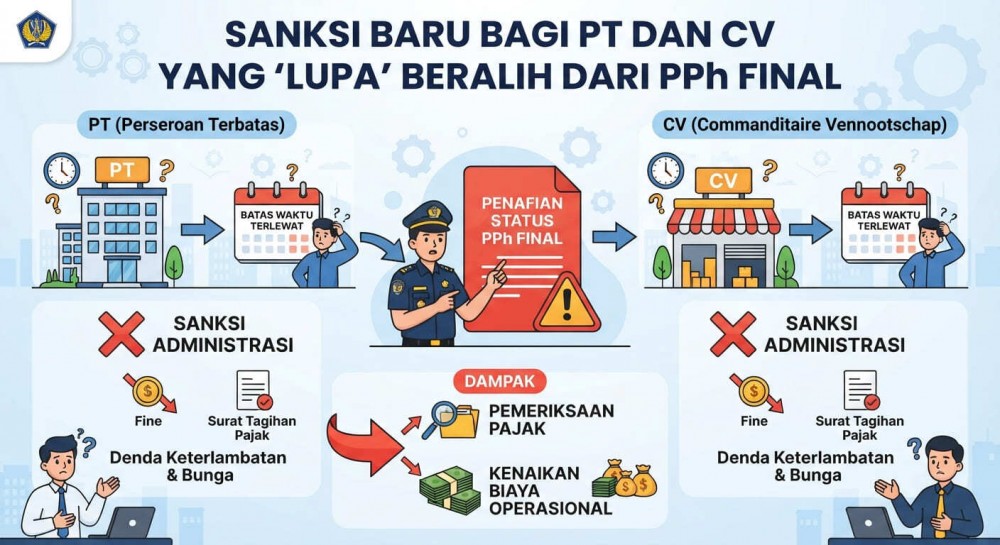
PP 20/2026 memberikan masa transisi bagi PT dan CV yang sebelumnya memakai PPh Final. Setelah jangka waktu penggunaan berakhir, mereka wajib beralih ke mekanisme umum. Jika tetap memakai tarif 0,5% padahal tidak berhak, DJP dapat menerbitkan ketetapan pajak plus sanksi. Pajak dihitung dari laba bersih, bukan omzet, sehingga perusahaan perlu menyusun pembukuan yang benar. Sanksi dapat berupa bunga dan denda administratif sesuai ketentuan UU KUP.
Kesimpulan:
Masa transisi bukan celah untuk tetap di zona nyaman. PT dan CV harus segera menyiapkan pembukuan dan beralih ke mekanisme umum sebelum sanksi datang. Keterlambatan berarti dan denda. Konsultasi dengan konsultan pajak sangat dianjurkan.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda