Contact Whatsapp085210254902
Dalam administrasi perpajakan Indonesia, istilah PPh Unifikasi semakin sering digunakan, terutama dalam proses pemotongan dan pelaporan pajak penghasilan. Sistem ini dibuat untuk menyederhanakan administrasi berbagai jenis pemotongan dan pemungutan PPh melalui satu mekanisme pelaporan.
Bagi perusahaan, bendahara, maupun pihak yang melakukan pemotongan pajak, memahami PPh Unifikasi penting agar kewajiban perpajakan dapat dilakukan dengan benar dan tepat waktu.
PPh Unifikasi adalah mekanisme yang digunakan untuk menggabungkan administrasi beberapa jenis pemotongan dan/atau pemungutan Pajak Penghasilan (PPh) dalam satu pelaporan.
Melalui mekanisme ini, wajib pajak tidak perlu melakukan pelaporan secara terpisah untuk setiap jenis transaksi yang dikenakan pemotongan atau pemungutan PPh. Data transaksi dan bukti pemotongan dapat dikelola melalui sistem administrasi perpajakan yang telah disediakan oleh Direktorat Jenderal Pajak.
Dengan adanya PPh Unifikasi, proses administrasi pajak diharapkan menjadi lebih sederhana, terdokumentasi, dan mudah dipantau.
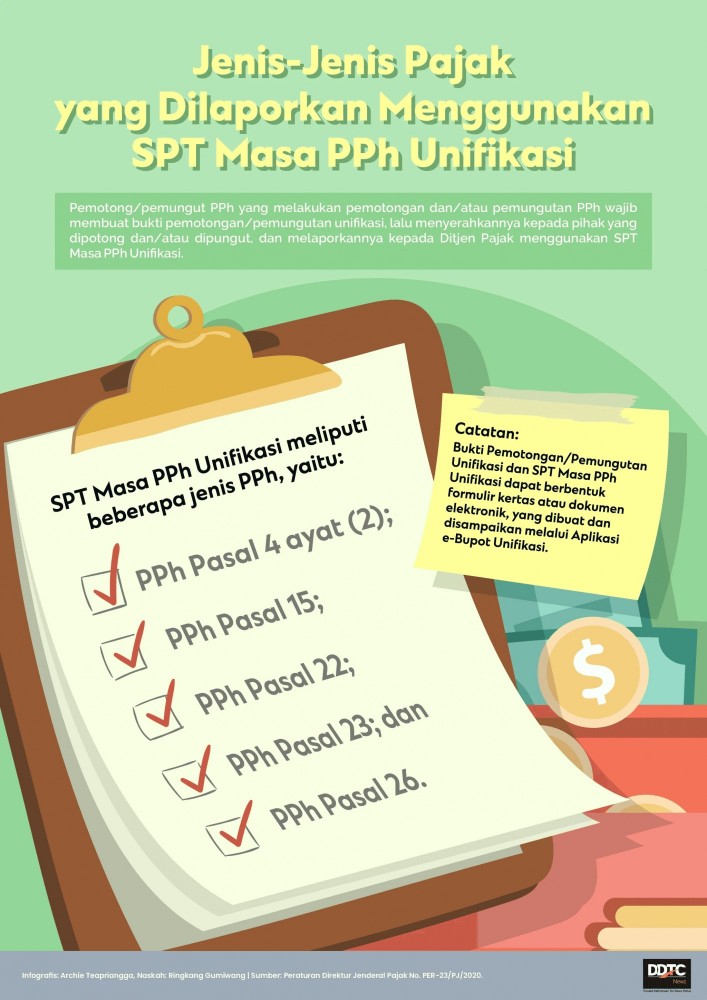
Secara umum, PPh Unifikasi mencakup beberapa jenis pemotongan atau pemungutan PPh, antara lain:
PPh Pasal 4 ayat (2), yaitu PPh atas penghasilan tertentu yang bersifat final.
PPh Pasal 15, yaitu PPh yang berkaitan dengan penghasilan tertentu dari kegiatan atau usaha yang menggunakan norma penghitungan khusus.
PPh Pasal 22, yaitu PPh yang dikenakan sehubungan dengan kegiatan tertentu seperti transaksi perdagangan atau kegiatan impor sesuai ketentuan yang berlaku.
PPh Pasal 23, yaitu pemotongan PPh atas penghasilan tertentu seperti dividen, bunga, royalti, sewa, dan imbalan jasa tertentu.
PPh Pasal 26, yaitu pemotongan PPh atas penghasilan yang diterima atau diperoleh Wajib Pajak luar negeri selain bentuk usaha tetap, sesuai ketentuan perpajakan.
Jenis transaksi dan tarif yang berlaku harus diperiksa berdasarkan ketentuan perpajakan yang berlaku pada saat transaksi dilakukan.
Penerapan PPh Unifikasi memberikan beberapa manfaat dalam administrasi perpajakan.
Berbagai transaksi yang sebelumnya dikelola melalui mekanisme pelaporan yang berbeda dapat diadministrasikan dalam satu sistem yang lebih terintegrasi.
Pengelolaan bukti pemotongan dan pelaporan secara terintegrasi dapat membantu mengurangi kesalahan pencatatan, terutama bagi perusahaan yang memiliki banyak transaksi.
Bukti pemotongan dan data transaksi dapat dikelola secara elektronik sehingga lebih mudah ditelusuri ketika perusahaan membutuhkan dokumen perpajakan.
Administrasi yang lebih terstruktur membantu perusahaan memastikan kewajiban pemotongan, penyetoran, dan pelaporan pajak dapat dilakukan sesuai ketentuan.
Secara sederhana, proses administrasi PPh Unifikasi dapat digambarkan sebagai berikut:
Identifikasi transaksi → Tentukan jenis PPh → Hitung PPh → Lakukan pemotongan/pemungutan → Buat bukti potong → Setorkan pajak → Laporkan SPT Masa PPh Unifikasi
Setiap tahap perlu dilakukan dengan memperhatikan jenis transaksi, status pihak yang menerima penghasilan, tarif pajak, serta ketentuan mengenai fasilitas atau pengecualian yang mungkin berlaku.
Misalnya, sebuah perusahaan melakukan pembayaran jasa kepada penyedia jasa dalam negeri. Apabila transaksi tersebut termasuk objek PPh Pasal 23, perusahaan sebagai pemotong perlu menentukan dasar pengenaan pajak dan tarif yang sesuai dengan ketentuan.
Setelah pajak dihitung dan dipotong, perusahaan membuat bukti pemotongan serta melakukan penyetoran dan pelaporan sesuai batas waktu yang ditentukan.
Dalam praktiknya, perusahaan perlu memastikan data seperti identitas lawan transaksi, NPWP/NIK sesuai ketentuan, nilai transaksi, jenis objek pajak, dan tarif telah dicatat dengan benar.
Agar pengelolaan PPh Unifikasi berjalan dengan baik, perusahaan sebaiknya memperhatikan beberapa hal berikut:
Pastikan jenis transaksi telah diklasifikasikan dengan benar.
Periksa status dan identitas pihak yang menerima penghasilan.
Gunakan tarif pajak sesuai ketentuan yang berlaku.
Simpan dokumen pendukung transaksi.
Pastikan bukti pemotongan dibuat dengan data yang benar.
Perhatikan batas waktu penyetoran dan pelaporan.
Lakukan rekonsiliasi antara data akuntansi dan data perpajakan secara berkala.
PPh Unifikasi merupakan bagian dari upaya penyederhanaan administrasi pemotongan dan pemungutan PPh. Dengan sistem yang lebih terintegrasi, perusahaan dapat mengelola bukti pemotongan, penyetoran, dan pelaporan pajak secara lebih terstruktur.
Namun, penerapan PPh Unifikasi tetap membutuhkan ketelitian. Kesalahan dalam menentukan objek pajak, tarif, identitas lawan transaksi, maupun periode pelaporan dapat menimbulkan masalah dalam administrasi perpajakan.
Karena itu, perusahaan sebaiknya memiliki prosedur perpajakan yang jelas dan melakukan pemeriksaan secara berkala agar seluruh kewajiban PPh dapat dipenuhi sesuai peraturan yang berlaku.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda