Contact Whatsapp085210254902
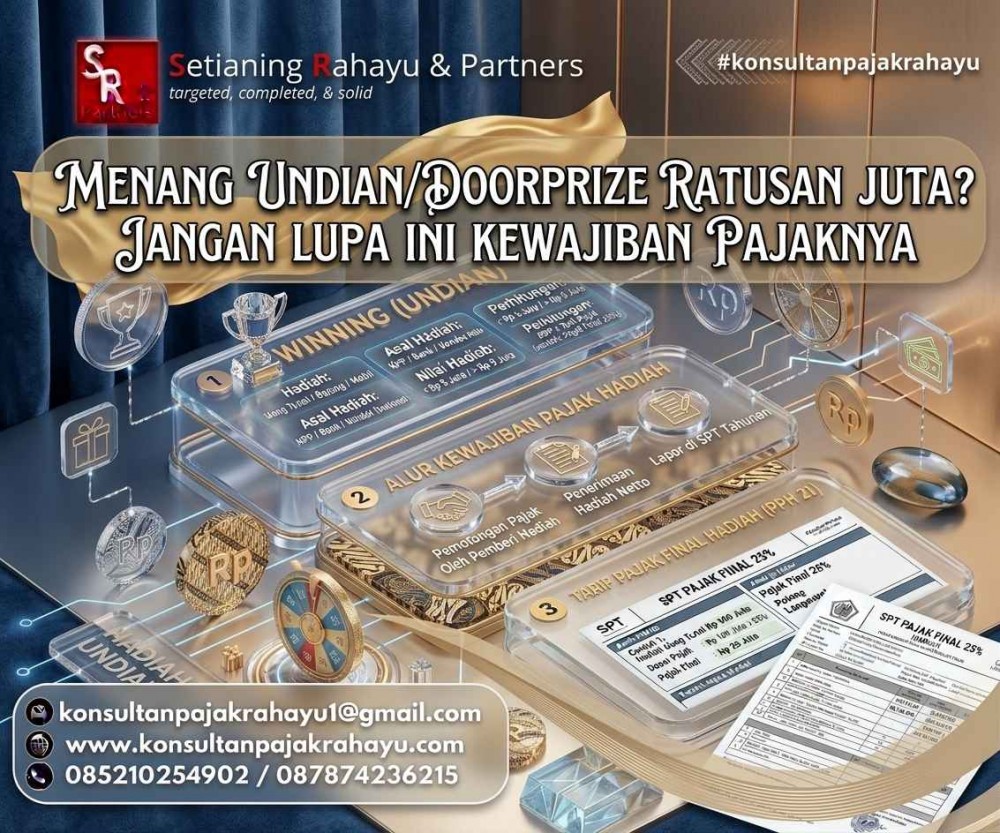
Kegiatan promosi seperti giveaway, ikoy-ikoyan, doorprize, maupun undian berhadiah semakin marak dilakukan, baik oleh perusahaan, media sosial, maupun penyelenggara acara. Namun, tidak banyak yang menyadari bahwa hadiah yang diperoleh dari kegiatan tersebut merupakan objek Pajak Penghasilan (PPh) yang wajib dipotong sebelum diterima oleh pemenang. Artikel ini menjelaskan ketentuan pajak atas hadiah undian yang perlu dipahami, baik oleh penyelenggara maupun penerima hadiah.
Ketentuan mengenai pajak atas hadiah undian diatur dalam Pasal 4 ayat (2) huruf b Undang-Undang Pajak Penghasilan sebagaimana telah diubah dengan Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), yang diatur lebih lanjut secara teknis melalui Peraturan Pemerintah Nomor 132 Tahun 2000 dan Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2015.
Berdasarkan PP 132/2000, hadiah undian adalah hadiah dengan nama dan dalam bentuk apapun yang diberikan melalui cara undian. Definisi ini bersifat substansi, bukan sekadar penamaan—artinya, giveaway, ikoy-ikoyan, doorprize, maupun istilah promosi lainnya, apabila pemenangnya ditentukan melalui pengundian, tetap termasuk dalam kategori hadiah undian yang dikenakan ketentuan ini.
Hadiah undian dikenakan PPh final sebesar 25% dari jumlah bruto hadiah. Dasar Pengenaan Pajak (DPP) yang digunakan adalah nilai uang atau nilai pasar hadiah, apabila hadiah diserahkan dalam bentuk barang (natura), seperti kendaraan bermotor.
Sebagai ilustrasi, apabila seseorang memenangkan undian berhadiah sebuah sepeda motor senilai Rp25.000.000, maka PPh final yang terutang dihitung sebagai berikut:
PPh Final = 25% x Rp25.000.000 = Rp6.250.000
Untuk hadiah berupa uang tunai senilai Rp200.000.000, PPh final yang dipotong adalah:
PPh Final = 25% x Rp200.000.000 = Rp50.000.000
Dengan demikian, jumlah bersih yang diterima pemenang adalah Rp150.000.000, setelah dipotong pajak oleh penyelenggara.
Kewajiban memotong PPh final atas hadiah undian berada di tangan penyelenggara undian, baik berupa orang pribadi, badan, kepanitiaan, organisasi (termasuk organisasi internasional), maupun penjual barang/jasa yang memberikan hadiah melalui cara diundi. Pemotongan dilakukan sebelum hadiah dibayarkan atau diserahkan kepada pemenang, sehingga pemenang menerima hadiah dalam jumlah yang telah bersih dari pajak.
Penting untuk dibedakan antara hadiah undian dengan hadiah atau penghargaan yang diperoleh melalui perlombaan, kompetisi, atau prestasi tertentu. Berbeda dengan hadiah undian yang dikenakan PPh final 25%, hadiah perlombaan dan penghargaan dikenakan PPh yang bersifat tidak final, dengan ketentuan yang berbeda tergantung status penerimanya:
Meskipun pajak telah dipotong secara final oleh penyelenggara, penerima hadiah undian tetap wajib melaporkannya dalam SPT Tahunan, yaitu pada Lampiran Penghasilan yang Dikenakan Pajak Penghasilan Bersifat Final. Untuk itu, wajib pajak perlu menjawab "Ya" pada pertanyaan terkait penghasilan final di induk SPT, serta melampirkan bukti potong yang diterima dari penyelenggara.
Berbeda halnya dengan hadiah perlombaan atau penghargaan, yang dilaporkan sebagai penghasilan neto dalam negeri lainnya, karena sifatnya yang tidak final dan tetap diperhitungkan dalam penghitungan pajak terutang tahunan.
Menang undian atau doorprize memang menyenangkan, namun penting untuk memahami bahwa nilai hadiah yang diterima pada dasarnya sudah dipotong pajak final sebesar 25% oleh penyelenggara. Bagi penyelenggara kegiatan promosi, kewajiban memotong dan menyetorkan PPh final ini perlu diperhatikan dengan cermat agar tidak menimbulkan risiko sanksi perpajakan di kemudian hari.
Setianing Rahayu & Partners siap membantu memberikan konsultasi terkait kewajiban pemotongan PPh atas hadiah undian bagi penyelenggara kegiatan, maupun pendampingan pelaporan SPT Tahunan bagi penerima hadiah.
Untuk konsultasi lebih lanjut, dapat menghubungi kami melalui konsultanpajakrahayu1@gmail.com atau 085210254902 / 087874236215.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda