Contact Whatsapp085210254902
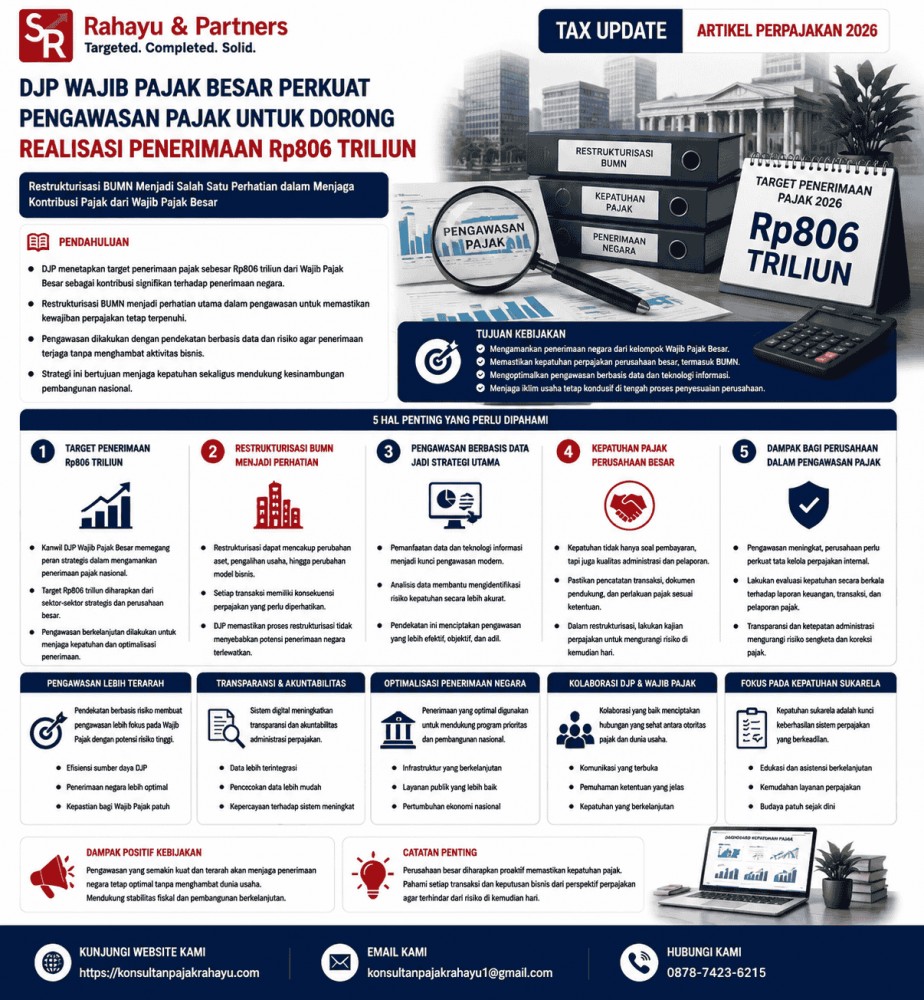
DJP Wajib Pajak Besar Perkuat Pengawasan Pajak untuk Dorong Realisasi Penerimaan Rp806 Triliun
Restrukturisasi BUMN Menjadi Salah Satu Perhatian dalam Menjaga Kontribusi Pajak dari Wajib Pajak Besar
Direktorat Jenderal Pajak (DJP) melalui Kantor Wilayah DJP Wajib Pajak Besar terus memperkuat strategi pengamanan penerimaan negara dengan menetapkan target penerimaan pajak sebesar Rp806 triliun. Target tersebut menjadi bagian dari upaya pemerintah dalam menjaga optimalisasi penerimaan, khususnya dari kelompok Wajib Pajak besar yang memiliki kontribusi signifikan terhadap penerimaan nasional.
Di tengah dinamika ekonomi dan proses restrukturisasi sejumlah Badan Usaha Milik Negara (BUMN), DJP memberikan perhatian khusus terhadap pengawasan kewajiban perpajakan perusahaan-perusahaan besar. Langkah ini dilakukan untuk memastikan bahwa perubahan struktur bisnis maupun keuangan perusahaan tetap berjalan sejalan dengan pemenuhan kewajiban perpajakan.
Pengawasan terhadap Wajib Pajak besar menjadi salah satu strategi pemerintah karena kelompok tersebut memiliki kontribusi besar terhadap penerimaan negara. Dengan pendekatan berbasis data dan risiko, DJP berupaya menjaga penerimaan tanpa menghambat aktivitas bisnis yang sedang melakukan penyesuaian.
1. Target Penerimaan Rp806 Triliun Menjadi Tantangan bagi DJP Wajib Pajak Besar
Kanwil DJP Wajib Pajak Besar memiliki peran strategis dalam mengamankan penerimaan pajak nasional karena membawahi sejumlah Wajib Pajak dengan skala usaha besar.
Target penerimaan sebesar Rp806 triliun menunjukkan besarnya kontribusi yang diharapkan dari sektor-sektor strategis dan perusahaan besar. Oleh karena itu, diperlukan strategi pengawasan yang lebih terarah agar potensi penerimaan dapat direalisasikan secara optimal.
Dalam pelaksanaannya, DJP tidak hanya berfokus pada penerimaan jangka pendek, tetapi juga memastikan kepatuhan Wajib Pajak tetap terjaga melalui pengawasan yang berkelanjutan.
2. Restrukturisasi BUMN Menjadi Perhatian dalam Pengawasan Pajak
Restrukturisasi BUMN menjadi salah satu aspek yang diperhatikan oleh DJP karena perubahan struktur perusahaan dapat berdampak terhadap aspek perpajakan.
Proses restrukturisasi dapat melibatkan berbagai transaksi, seperti perubahan kepemilikan aset, pengalihan kegiatan usaha, penyesuaian struktur perusahaan, hingga perubahan model bisnis.
Setiap transaksi tersebut memiliki konsekuensi perpajakan yang perlu diperhatikan agar perusahaan tetap memenuhi kewajiban sesuai dengan ketentuan yang berlaku.
Melalui pengawasan yang dilakukan, DJP berupaya memastikan bahwa proses restrukturisasi tidak menyebabkan potensi penerimaan pajak yang seharusnya menjadi hak negara terlewatkan.
3. Pengawasan Berbasis Data Menjadi Strategi Utama DJP
Dalam menjalankan fungsi pengawasan, DJP semakin mengandalkan pemanfaatan data dan teknologi informasi.
Data transaksi, laporan keuangan, serta informasi perpajakan lainnya menjadi dasar bagi DJP dalam melakukan analisis terhadap kepatuhan Wajib Pajak.
Pendekatan berbasis data memungkinkan pengawasan dilakukan secara lebih efektif karena DJP dapat menentukan sektor maupun Wajib Pajak yang memiliki potensi risiko lebih tinggi.
Dengan metode tersebut, pengawasan diharapkan dapat berjalan lebih objektif sekaligus memberikan kepastian bagi Wajib Pajak yang telah memenuhi kewajibannya.
4. Kepatuhan Pajak Perusahaan Besar Menjadi Faktor Penting
Bagi perusahaan besar, kepatuhan perpajakan tidak hanya berkaitan dengan pembayaran pajak, tetapi juga mencakup kualitas administrasi dan pelaporan.
Perusahaan perlu memastikan bahwa seluruh transaksi bisnis telah dicatat dengan benar, dokumen pendukung tersedia, serta perlakuan pajak atas transaksi tertentu telah sesuai dengan ketentuan.
Terlebih dalam kondisi restrukturisasi, perusahaan perlu melakukan kajian perpajakan agar setiap keputusan bisnis yang diambil tidak menimbulkan risiko perpajakan di kemudian hari.
5. Dampak bagi Perusahaan dalam Menghadapi Pengawasan Pajak
Peningkatan pengawasan terhadap Wajib Pajak besar menjadi pengingat bagi perusahaan untuk memperkuat tata kelola perpajakan internal.
Perusahaan perlu melakukan evaluasi secara berkala terhadap kepatuhan pajaknya, termasuk memastikan kesesuaian antara laporan keuangan, transaksi bisnis, dan pelaporan pajak.
Selain itu, perusahaan juga perlu memahami bahwa perkembangan sistem administrasi perpajakan digital membuat proses pencocokan data menjadi semakin mudah dilakukan oleh otoritas pajak.
Oleh karena itu, transparansi dan ketepatan administrasi menjadi faktor penting dalam mengurangi risiko sengketa maupun koreksi pajak.
6. Peran Konsultan Pajak dalam Mendukung Kepatuhan Perusahaan
Dalam menghadapi perubahan bisnis dan meningkatnya pengawasan pajak, perusahaan membutuhkan pengelolaan perpajakan yang lebih terstruktur.
Konsultan pajak dapat membantu perusahaan melakukan review atas transaksi, mengidentifikasi potensi risiko, serta memberikan analisis terkait dampak perpajakan dari suatu keputusan bisnis.
Khususnya bagi perusahaan yang sedang melakukan restrukturisasi, pendampingan pajak menjadi penting agar setiap tahapan proses dapat dilakukan dengan mempertimbangkan aspek kepatuhan dan efisiensi perpajakan.
7. Optimalisasi Penerimaan Tetap Sejalan dengan Iklim Usaha
Upaya DJP dalam mengamankan penerimaan negara tidak hanya bertujuan meningkatkan penerimaan, tetapi juga menciptakan sistem perpajakan yang lebih adil dan transparan.
Melalui pengawasan yang berbasis risiko, Wajib Pajak yang patuh tetap dapat menjalankan kegiatan usaha dengan kepastian hukum, sementara potensi ketidakpatuhan dapat ditangani secara lebih tepat.
Keseimbangan antara optimalisasi penerimaan dan menjaga iklim usaha menjadi salah satu tantangan penting dalam pelaksanaan kebijakan perpajakan.
Kesimpulan
Target penerimaan sebesar Rp806 triliun yang diemban Kanwil DJP Wajib Pajak Besar menjadi salah satu upaya pemerintah dalam menjaga kinerja penerimaan negara. Dalam mencapai target tersebut, DJP memperkuat pengawasan terhadap Wajib Pajak besar, termasuk perusahaan yang tengah menjalankan proses restrukturisasi BUMN.
Pemanfaatan data, pengawasan berbasis risiko, serta peningkatan kepatuhan menjadi strategi utama dalam memastikan penerimaan dapat tercapai secara optimal.
Bagi perusahaan, perkembangan ini menunjukkan pentingnya pengelolaan perpajakan yang semakin tertib dan transparan. Dengan administrasi yang baik serta pemahaman terhadap ketentuan perpajakan, perusahaan dapat menjalankan aktivitas bisnis sekaligus memenuhi kewajiban pajaknya secara tepat.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda