Contact Whatsapp085210254902
Simak, Ini Tarif Bunga Sanksi Administrasi Pajak Agustus 2026
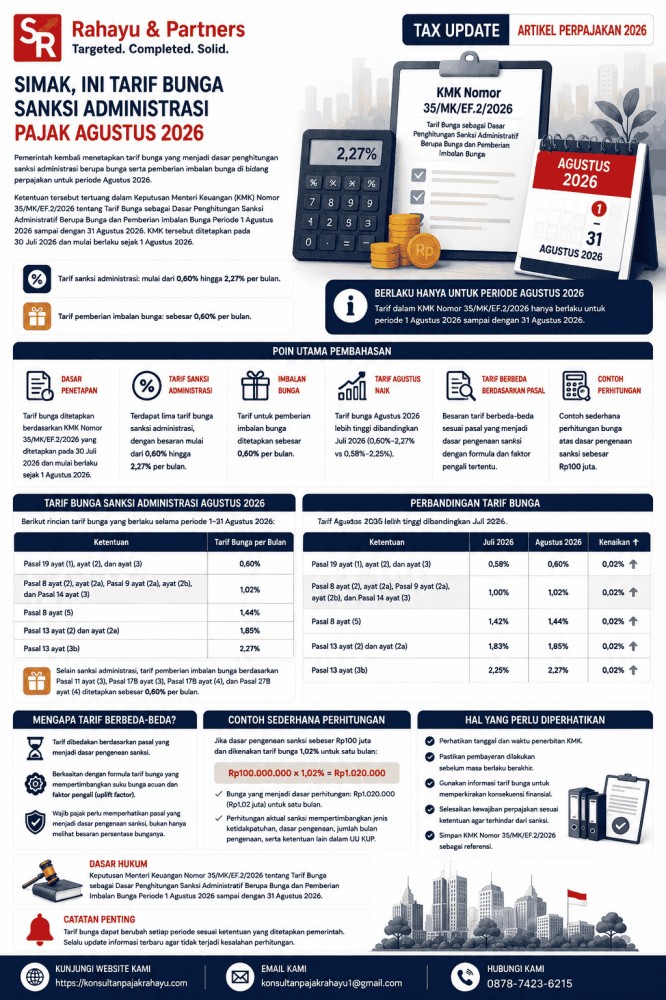
JAKARTA – Pemerintah kembali menetapkan tarif bunga yang menjadi dasar penghitungan sanksi administrasi berupa bunga serta pemberian imbalan bunga di bidang perpajakan untuk periode Agustus 2026.
Ketentuan tersebut tertuang dalam Keputusan Menteri Keuangan (KMK) Nomor 35/MK/EF.2/2026 tentang Tarif Bunga sebagai Dasar Penghitungan Sanksi Administratif Berupa Bunga dan Pemberian Imbalan Bunga Periode 1 Agustus 2026 sampai dengan 31 Agustus 2026. KMK tersebut ditetapkan pada 30 Juli 2026 dan mulai berlaku sejak 1 Agustus 2026.
Dalam ketentuan tersebut, pemerintah menetapkan lima tarif bunga untuk sanksi administrasi, dengan besaran mulai dari 0,60% hingga 2,27% per bulan. Sementara itu, tarif yang digunakan sebagai dasar pemberian imbalan bunga ditetapkan sebesar 0,60% per bulan.
Tarif Bunga Sanksi Administrasi Agustus 2026
Berikut rincian tarif bunga yang berlaku selama periode 1–31 Agustus 2026:
|
Ketentuan |
Tarif Bunga per Bulan |
|---|---|
|
Pasal 19 ayat (1), ayat (2), dan ayat (3) |
0,60% |
|
Pasal 8 ayat (2), ayat (2a), Pasal 9 ayat (2a), ayat (2b), dan Pasal 14 ayat (3) |
1,02% |
|
Pasal 8 ayat (5) |
1,44% |
|
Pasal 13 ayat (2) dan ayat (2a) |
1,85% |
|
Pasal 13 ayat (3b) |
2,27% |
Selain sanksi administrasi, tarif bunga untuk pemberian imbalan bunga berdasarkan Pasal 11 ayat (3), Pasal 17B ayat (3), Pasal 17B ayat (4), dan Pasal 27B ayat (4) ditetapkan sebesar 0,60% per bulan.
Tarif Agustus Naik Dibandingkan Juli
Tarif bunga yang berlaku pada Agustus 2026 tercatat lebih tinggi dibandingkan periode Juli 2026. Pada Juli, tarif masing-masing berada pada kisaran 0,58% hingga 2,25%. Sementara pada Agustus, tarif meningkat menjadi 0,60% hingga 2,27%.
Kenaikan tersebut terjadi pada seluruh kelompok tarif. Misalnya, tarif untuk ketentuan Pasal 8 ayat (2), Pasal 8 ayat (2a), Pasal 9 ayat (2a), Pasal 9 ayat (2b), dan Pasal 14 ayat (3) naik dari 1,00% menjadi 1,02%.
Demikian pula tarif berdasarkan Pasal 13 ayat (2) dan ayat (2a) meningkat dari 1,83% menjadi 1,85%, sedangkan tarif berdasarkan Pasal 13 ayat (3b) naik dari 2,25% menjadi 2,27%.
Mengapa Tarif Bunga Berbeda-beda?
Besaran tarif bunga tidak ditetapkan dalam satu angka yang sama untuk seluruh jenis pelanggaran atau ketentuan perpajakan. Tarif dibedakan berdasarkan pasal yang menjadi dasar pengenaan sanksi.
Penetapan tarif tersebut berkaitan dengan formula yang digunakan pemerintah dalam menghitung tarif bunga. Secara umum, tarif mempertimbangkan suku bunga acuan yang menjadi dasar perhitungan serta faktor pengali (uplift factor) sesuai dengan ketentuan masing-masing pasal.
Karena itu, wajib pajak perlu memperhatikan pasal yang menjadi dasar pengenaan sanksi, bukan hanya melihat besaran persentase bunganya.
Contoh Sederhana Perhitungan
Sebagai ilustrasi, apabila terdapat dasar pengenaan sanksi sebesar Rp100 juta dan dikenakan tarif bunga 1,02% untuk satu bulan, maka bunga yang menjadi dasar perhitungan adalah:
Rp100.000.000 × 1,02% = Rp1.020.000
Dengan demikian, untuk satu periode pengenaan selama satu bulan, nilai bunga berdasarkan tarif tersebut adalah Rp1,02 juta.
Namun, perhitungan aktual sanksi pajak tetap perlu memperhatikan jenis ketidakpatuhan, dasar pengenaan, jumlah bulan pengenaan, serta ketentuan pembatasan atau mekanisme penghitungan yang berlaku dalam Undang-Undang KUP.
Berlaku Hanya untuk Periode Agustus 2026
Tarif dalam KMK Nomor 35/MK/EF.2/2026 hanya berlaku untuk periode 1 Agustus 2026 sampai dengan 31 Agustus 2026. Artinya, tarif bunga untuk periode berikutnya dapat berbeda dan akan ditetapkan melalui ketentuan tersendiri.
Bagi wajib pajak, informasi mengenai tarif bunga ini penting untuk diperhatikan terutama ketika terdapat kekurangan pembayaran pajak, pembetulan SPT, keterlambatan pembayaran, atau kondisi lain yang menimbulkan sanksi administrasi berupa bunga.
Dengan mengetahui tarif yang berlaku pada periode terkait, wajib pajak dapat memperkirakan konsekuensi finansial yang mungkin timbul dan memastikan kewajiban perpajakan diselesaikan sesuai ketentuan.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda